「再過幾年就要退休了,除了自己存的錢,到底還能領多少?」
這是我們身邊 50 幾歲的朋友最常問的問題,我們自己也一直在想。查了資料才發現,很多人以為退休金就只有「勞保」,其實台灣的上班族退休時,可能有好幾筆錢可以領,而且每一筆的規則都不一樣:有的 60 歲就能領、有的要 65 歲;有的能領到過世、有的領完就沒了。
這篇用白話整理:台灣有哪些退休保障、每一筆怎麼領、幾歲可以領,最後用今年 40、50、60 歲的人實際算一次,看看退休後每個月大約能拿到多少。
先回答你最想知道的 5 件事:
- 我有哪幾筆? 上班族主要是勞保年金+勞退新制兩筆;2005 年以前就在同一家公司的人,可能還有舊制退休金。沒有勞保的家人靠國民年金,符合條件的長輩還有政府津貼
- 幾歲可以領? 勞退 60 歲;勞保 65 歲(可以提前到 60 歲或延後到 70 歲,金額會增減)
- 能領多久? 勞保領到過世;勞退月領大約領到 84 歲,專戶領完就沒了
- 大概領多少? 平均月薪 4.8 萬、做滿 40 年,兩筆加起來每月約 3.5 萬~4.2 萬。但勞保局統計,勞保年金實際平均每月只有約 1.9 萬,大部分人會比試算少
- 怎麼知道自己的? 勞保看文中的速查表,用自己的薪資和年資就找得到;勞退專戶每個人差很多,要上勞保局查
⚠️ 提醒:本文的規定和金額,整理自勞動部、勞保局、衛福部、農業部等官方資料(查核日期 2026 年 11 月 5 日)。退休制度常常修法調整,實際規定和能領的金額,請以各機關最新公告和勞保局核定為準。
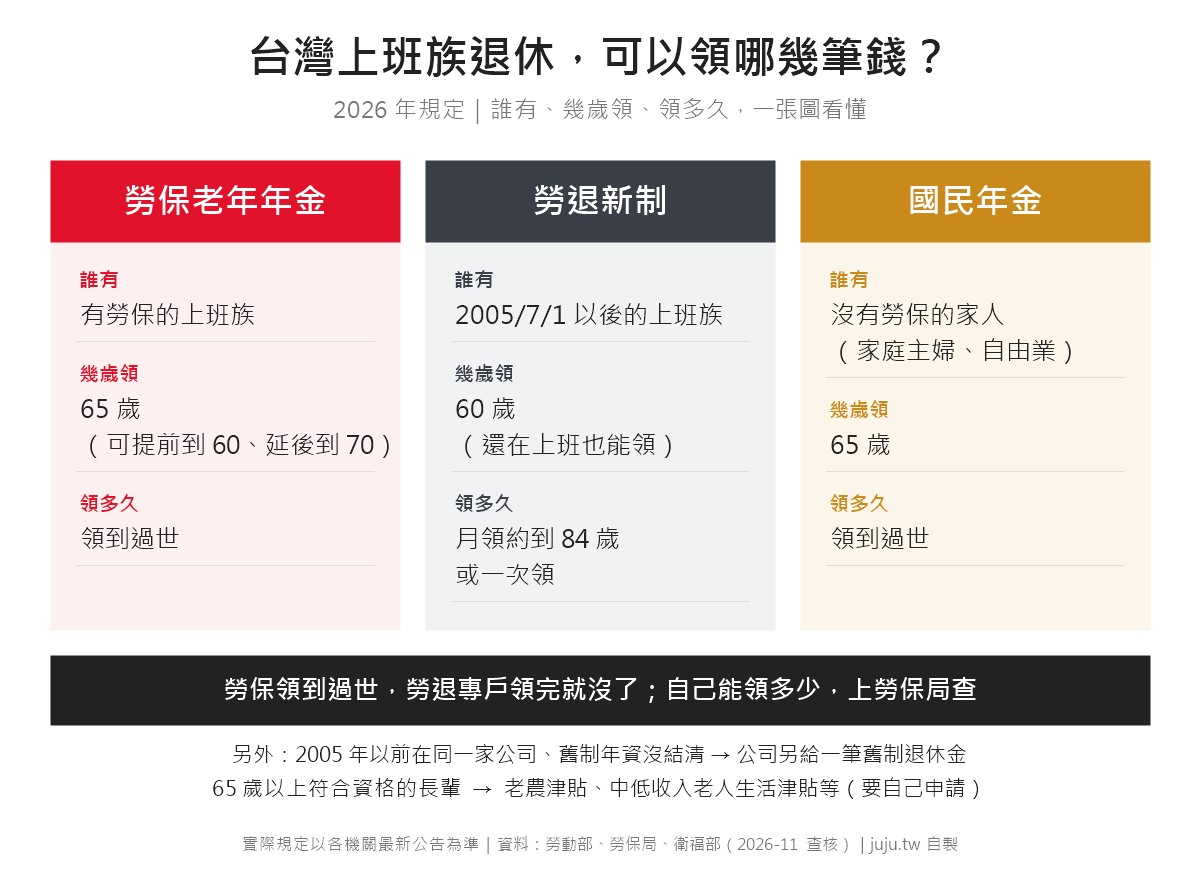
一、台灣有哪些退休保障?一張表看懂
| 哪一筆 | 誰有 | 幾歲可以領 | 能領多久 | 錢從哪裡來 |
|---|---|---|---|---|
| 勞保老年年金 | 有勞保的上班族 | 65 歲(2026 年起) | 領到過世 | 自己、公司、政府一起繳的保費 |
| 勞退新制 | 2005/7/1 以後的上班族 | 60 歲 | 月領約領到 84 歲,或一次領 | 公司每月提 6%,自己可以再自提 |
| 勞退舊制 | 2005/7/1 以前就有年資、而且保留下來的人 | 符合退休條件時 | 一次領 | 公司 |
| 國民年金 | 沒有勞保、軍公教保、農保的人 | 65 歲 | 領到過世 | 自己和政府繳的保費 |
| 政府津貼 | 符合資格的長輩(農民、經濟困難等) | 多半 65 歲 | 符合資格就持續發 | 政府預算 |
簡單記:勞保和國保是「保險」,活越久領越多;勞退是「存款」,存多少領多少。
快速判斷:我有哪幾筆?
對照一下自己的狀況:
- 現在或以前有勞保的上班族 → 勞保老年年金(年資滿 15 年可以月領)
- 2005 年 7 月以後當過上班族 → 勞退新制(看自己專戶裡存了多少)
- 2005 年以前就在同一家公司,一直做到現在 → 可能還有勞退舊制,要問公司
- 家庭主婦、自由業,沒有勞保 → 國民年金
- 65 歲以上,務農或家裡經濟比較困難 → 看看能不能申請政府津貼
大部分上班族,主要就是勞保+勞退新制這兩筆。
軍公教人員有自己的退撫制度,規則完全不同,這篇不討論。
先認識幾個常見名詞
- 投保薪資:公司幫你保勞保時申報的薪水級距,勞保用它來算給付。勞保最高只到 45,800 元
- 年資:保勞保(或提撥勞退)的年數,中間沒保的期間不算
- 退保:離職後,公司把你從勞保退出。要先退保,才能領勞保老年年金
- 勞退專戶:勞保局幫每個人開的退休金帳戶,公司每個月把錢存進去,換工作也會跟著你走
二、每一種保障怎麼領?
勞保老年年金:領到過世的那一筆
勞保局會用兩個公式算,自動發比較高的那個:
- A 式:平均月投保薪資 × 年資 × 0.775% + 3,000 元
- B 式:平均月投保薪資 × 年資 × 1.55%
「平均月投保薪資」是加保期間投保薪資最高的 60 個月平均。勞保的投保薪資最高是 45,800 元,就算月薪 10 萬,也是用 45,800 元算。年資滿 15 年的人,大多是 B 式比較高。
要月領,年資要滿 15 年,而且請領時要已經離職退保。
舉個例子:投保薪資 45,800 元、保了 30 年,每個月大約可以領 45,800 × 30 × 1.55% ≈ 21,297 元,一直領到過世。
如果年資不夠,或想一次領:
- 年資未滿 15 年:只能領「老年一次金」,大約是平均月投保薪資 × 年資(一年算一個月)
- 2008 年 12 月 31 日以前就有勞保年資的人:還可以選「一次請領老年給付」,把錢一次領走,不過之後就沒有每個月的年金了
年金還是一次領,核定之後就不能改。
很多人擔心勞保會不會倒。勞保基金的財務壓力確實很大,政府這幾年每年都有撥補。我們的想法是:勞保年金可以當成退休收入的一部分,但不要當成全部。
勞退新制:自己帳戶裡的錢
2005 年 7 月 1 日以後,公司每個月都要幫員工提撥至少 6% 的薪資到「勞退個人專戶」,錢放在勞保局,由勞動基金投資運用,換工作也會跟著你走。
除了公司提的 6%,自己也可以在薪資 6% 以內自願提繳,自提的金額可以從當年度綜合所得總額扣除,等於少繳一點稅。缺點是這筆錢要到 60 歲才能領出來。
- 年滿 60 歲就可以請領
- 提繳年資滿 15 年:可以選月領或一次領;未滿 15 年只能一次領
- 也可以先不領,讓錢繼續留在專戶
這裡最容易誤會:勞退月領不是領到過世。勞保局是把專戶裡的錢,依平均餘命和利率攤成每個月領,65 歲開始大約領到 84 歲左右,專戶領完就停止。如果提早過世,剩下的錢由遺屬領回。
另外,勞退有保證收益:請領時,專戶累積的收益不會低於用 2 年期定存利率計算的結果。
勞動部 2026 年 3 月 25 日修正《勞工退休金條例施行細則》,跟快退休的人有關的有兩點:
- 月領有 30 天猶豫期:選了月領,從第一次撥款入帳那天起 30 天內,可以改成一次領,只能改一次,而且要把已經領到的錢繳還。反過來,選了一次領就不能改成月領
- 公司不能拒絕你自提:勞工申請自願提繳,雇主不能拒絕;公司不幫忙辦的話,可以自己向勞保局申報。2026 年 8 月 1 日起,雇主沒有在期限內繳納,還會被加收滯納金
勞退舊制:2005 年以前就上班的人
如果你在 2005 年 7 月 1 日以前就開始工作,而且那段年資一直留在同一家公司、保留在舊制,退休時還可以跟公司領一筆舊制退休金。
符合下面任一個條件,就可以跟公司申請退休:
- 工作滿 15 年,年滿 55 歲
- 工作滿 25 年
- 工作滿 10 年,年滿 60 歲
金額是這樣算的:
- 這裡的年資,是你在同一家公司的舊制年資:從到職那天開始算,到 2005 年 6 月 30 日轉成新制為止(選擇留在舊制的人,就算到退休)
- 舊制年資的前 15 年,每 1 年給 2 個基數;超過 15 年的部分,每 1 年給 1 個基數,最多 45 個基數。未滿半年算半年,滿半年算一年
- 1 個基數=退休前 6 個月的平均工資。例如 1995 年 7 月進公司、2005 年 7 月轉新制,舊制年資 10 年,就是 10×2=20 個基數;平均工資 5 萬的話,大約 100 萬
- 舊制退休金要在退休後 5 年內請領
舊制年資是跟著公司走的,換過工作通常就斷了,所以很多人其實領不到。
如果你 2005 年以前就在現在這家公司,舊制年資沒有跟公司「結清」,一直做到退休,那退休時就會有兩筆:舊制退休金由公司依舊制年資發給,新制則是勞保局專戶裡的錢,兩筆分開算、不會互相抵扣。依《勞工退休金條例》第 11 條,舊制這筆是用離職當時的平均工資來算,不是用 2005 年的薪水。
「結清」是勞工和公司協議,先把舊制年資的錢提前算清楚、一次領走,之後就只剩新制。
⚠️ 舊制年資能不能領、怎麼算,牽涉到是否一直在同一家公司、有沒有結清、離職原因等,每個人情況不同。可以用勞動部的「勞工退休金舊制試算」,或洽勞工局確認。
國民年金:沒有勞保的人
家庭主婦、自由業、在家照顧小孩或長輩的人,如果沒有勞保、軍公教保或農保,25~65 歲之間會加入國民年金,65 歲可以領,一樣是領到過世。
一樣是兩個公式取高的:
- A 式:月投保金額 × 年資 × 0.65% + 4,049 元
- B 式:月投保金額 × 年資 × 1.3%
2026 年起,國保月投保金額調整為 21,103 元。以年資 15 年來算,A 式大約 6,107 元、B 式大約 4,115 元。有欠費超過 10 年、或已經領過其他社會保險老年給付的人,只能用 B 式。
修法中:A 式加計的 4,049 元,行政院 2026 年 1 月 22 日通過草案要調到 5,000 元,立法院委員會已經初審,但調到 5,000 元的關鍵條文保留、要再協商,截至 2026 年 11 月 6 日還沒有三讀。通過後我們會再更新。
政府津貼:符合條件的長輩還能領
除了保險,符合條件的長輩還有政府發的津貼。這些都要自己申請,不會自動入帳:
| 津貼 | 誰可以領 | 每月金額 | 去哪裡申請 |
|---|---|---|---|
| 老農津貼 | 65 歲以上、農保年資符合規定的農民 | 8,110 元 | 戶籍地農會 |
| 中低收入老人生活津貼 | 65 歲以上,家庭收入、財產符合標準 | 8,329 元或 4,164 元(看收入級距,以縣市公告為準) | 戶籍地公所 |
| 國保老年基本保證年金 | 65 歲以上、沒有領其他社會保險老年給付,所得財產符合規定 | 4,049 元(修法擬調到 5,000 元) | 勞保局 |
| 敬老津貼、重陽禮金 | 看戶籍地 | 每個縣市不同 | 戶籍地公所 |
(2026 年 1 月到 2027 年 1 月,領有中低收入老人生活津貼的人,每月還會加發 500 元)
⚠️ 津貼的金額和資格每年可能調整,各縣市的規定也不一樣。申請前請先問戶籍地公所,或撥衛福部 1957 福利諮詢專線。
要注意: 老農津貼、中低收入老人生活津貼、國保老年基本保證年金,同時符合的時候只能擇一領取。
另外,長照 2.0 不是發現金,而是補助照顧服務:65 歲以上失能的長輩(55 歲以上原住民、50 歲以上失智者也可以),可以撥 1966 長照專線,請照管專員到家評估,依失能等級補助居家照顧、喘息服務、輔具等費用。
三、幾歲可以領哪一筆?
把上面幾筆放在同一條時間軸上,就很清楚了:
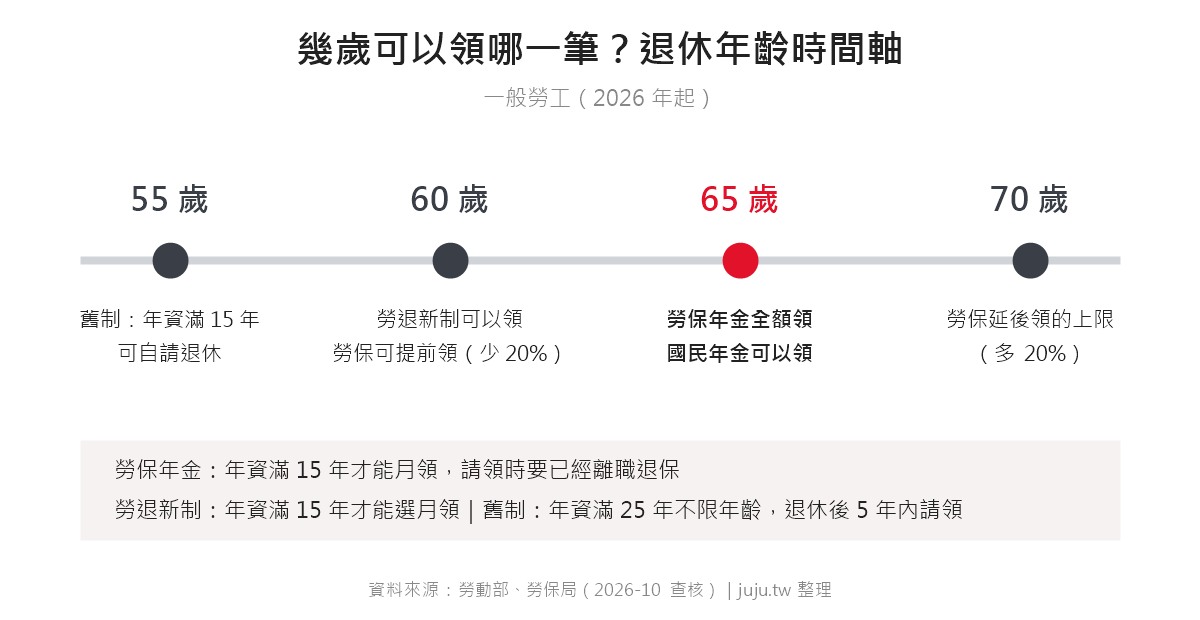
- 55 歲:舊制年資滿 15 年可以自請退休
- 60 歲:勞退新制可以領;勞保可以提前領,但每提前 1 年少 4%,最多少 20%
- 65 歲:勞保年金全額領;國民年金、多數政府津貼也從這時候開始
- 70 歲:勞保延後領的上限,每延後 1 年多 4%,最多多 20%
勞保幾歲領比較划算?
這是快退休的人最常問的。提前領每個月比較少,但比較早開始領;延後領每個月比較多,但比較晚開始。差別在於活多久:
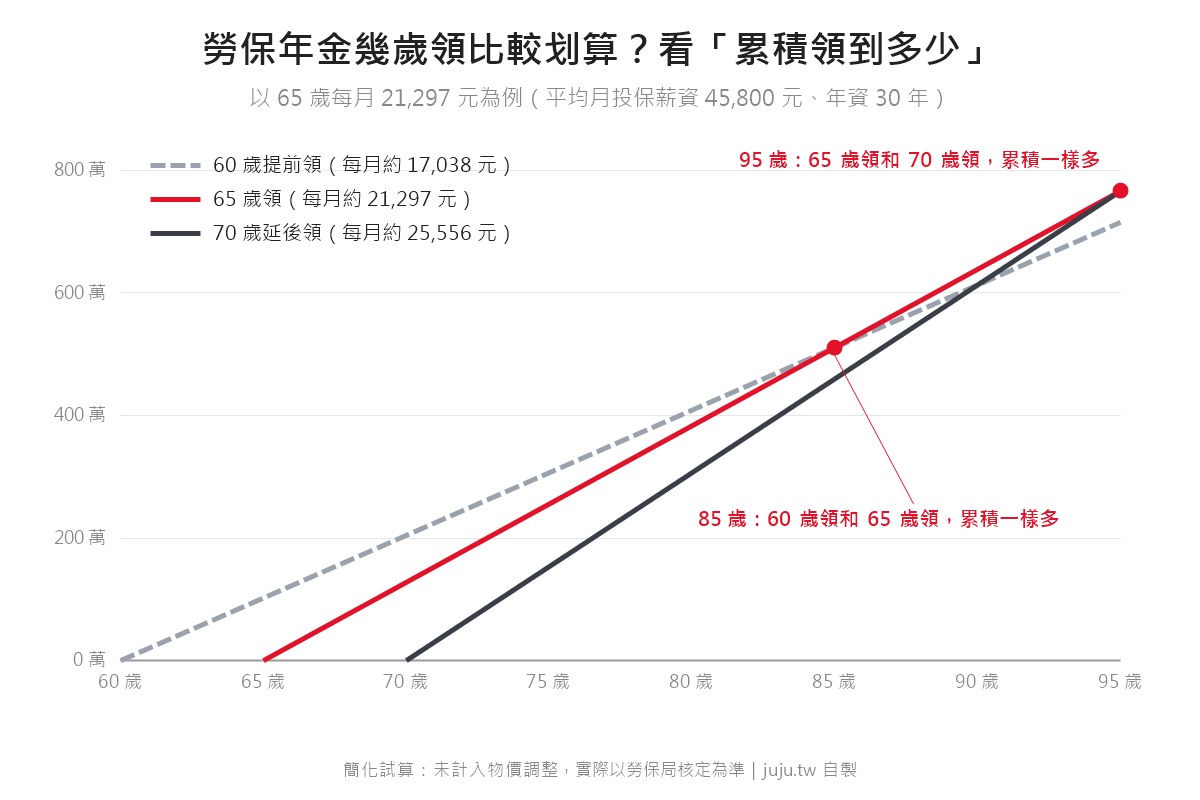
用前面那個例子(投保薪資 45,800 元、年資 30 年,65 歲每月 21,297 元)來看:
- 60 歲提前領:每月約 17,038 元,要到 85 歲,累積的錢才會被 65 歲領的人追上
- 70 歲延後領:每月約 25,556 元,要活過 95 歲,累積的錢才會比 65 歲領的人多
選好之後比例就固定了,不能再改。身體狀況、家族長輩的壽命、退休後有沒有其他收入,都是可以考慮的地方。
⚠️ 上面只是用同一個例子比較累積金額,沒有計入物價調整,也不代表哪一種一定比較好。要提前或延後請領,建議先用勞保局的試算算過自己的數字再決定。
四、試算:今年 40、50、60 歲,退休大約能領多少?
先看公式
勞保年金(月領)
每月 = 平均月投保薪資 × 年資 × 1.55%
(另一個公式是 × 0.775% + 3,000 元,兩個取高的;年資滿 15 年的人,多半是這個比較高)
平均月投保薪資最高只算 45,800 元,月薪再高也一樣。
勞退新制(專戶)
每月提撥 = 月提繳工資 × 6%(公司出,不從薪水扣)
退休時專戶累積 = 每月提撥 × 月數,再加上這些年的投資收益
一次領:專戶累積多少,就領多少
月領:把專戶累積的錢,依平均餘命和利率攤成每個月,65 歲開始大約領到 84 歲
勞退是照月薪提撥,月提繳工資最高算到 150,000 元,也就是公司每月法定至少要提的 6%,最多是 9,000 元(150,000 × 6%);自己再自提 6% 的話,也是最多 9,000 元。所以薪水越高,專戶差越多。
範例:用台灣的平均薪資來算
主計總處統計,2025 年全年平均每月經常性薪資是 47,884 元。我們就用大約 4.8 萬元當例子,假設:
- 25 歲開始工作,一直工作、投保到 65 歲退休,65 歲開始請領,中間沒有中斷
- 月薪 4.8 萬元:勞保用最高投保薪資 45,800 元;勞退月提繳工資 48,200 元,公司每月提 6%=2,892 元(不含自提)
- 勞退專戶的投資收益,保守假設每年 3%(勞動基金近 10 年平均約 6.8%,但每年起伏很大)
- 沒有舊制年資,法規維持現在的樣子
⚠️ 這是簡化試算,不是實際可以領到的金額。投資收益每年不同、薪水會變動、法規也可能修改,結果只能當作感受大概的數字。想知道自己能領多少,請用勞保局的試算或洽勞保局。
| 今年幾歲 | 勞退年資 | 勞保年金月領(領到過世) | 勞退一次領(專戶累積) | 勞退月領(約領到 84 歲) | 65~84 歲每月合計 |
|---|---|---|---|---|---|
| 40 歲 | 40 年 | 約 28,396 元 | 約 268 萬 | 約 13,500 元 | 約 4.2 萬 |
| 50 歲 | 約 35.5 年 | 約 28,396 元 | 約 219 萬 | 約 11,100 元 | 約 3.9 萬 |
| 60 歲 | 約 25.5 年 | 約 28,396 元 | 約 133 萬 | 約 6,700 元 | 約 3.5 萬 |
算法舉例(40 歲這一列):
- 勞保:45,800 × 40 年 × 1.55% ≈ 28,396 元
- 勞退:每月 2,892 元 × 480 個月 = 本金約 139 萬,加上 40 年、每年 3% 的收益,專戶約 268 萬;攤成 65~84 歲每月領,大約 13,500 元
- 為什麼不是 268 萬 ÷ 240 個月=約 11,200 元?因為月領的時候,還沒領出來的錢會繼續留在專戶生利息,所以每個月可以領得比直接除還多一點。我們用年利率 2% 粗估;勞保局實際是依「年金生命表、平均餘命和利率」計算,60 歲就開始月領的人,要攤的時間比較長,每月會比較少
看得出來:
- 勞保三個人都一樣:都是最高投保薪資、年資 40 年
- 差別在勞退:勞退新制 2005 年 7 月才開始,越接近退休的人,新制年資越短,專戶就越少。如果 2005 年以前就在同一家公司、年資一直保留,還可以另外領一筆舊制退休金
- 84 歲以後,就只剩勞保年金
範例:如果用最高級距來算
那如果薪水比較高呢?假設月薪 15 萬元以上,勞保、勞退都用最高級距,其他假設跟上面一樣:
- 勞保:最高投保薪資一樣是 45,800 元,所以勞保年金跟平均薪資的人完全一樣
- 勞退:月提繳工資最高 150,000 元,公司每月提 6%=9,000 元(不含自提)
| 今年幾歲 | 勞退年資 | 勞保年金月領(領到過世) | 勞退一次領(專戶累積) | 勞退月領(約領到 84 歲) | 65~84 歲每月合計 |
|---|---|---|---|---|---|
| 40 歲 | 40 年 | 約 28,396 元 | 約 833 萬 | 約 42,200 元 | 約 7.1 萬 |
| 50 歲 | 約 35.5 年 | 約 28,396 元 | 約 683 萬 | 約 34,500 元 | 約 6.3 萬 |
| 60 歲 | 約 25.5 年 | 約 28,396 元 | 約 413 萬 | 約 20,900 元 | 約 4.9 萬 |
算法舉例(40 歲這一列):每月 9,000 元 × 480 個月 = 本金 432 萬,加上 40 年、每年 3% 的收益,專戶約 833 萬;攤成 65~84 歲每月領,大約 42,200 元。
⚠️ 這是法規下的上限情境,前提是 40 年都領 15 萬以上的月薪,現實中很少人做得到,請當作「天花板」參考就好。
跟平均薪資比一比:
- 勞保有上限,勞退沒有那麼「齊頭」:勞保最高只算到 45,800 元,所以月薪 4.8 萬和 15 萬的人,勞保年金一樣多;差距幾乎都來自勞退
- 同樣 40 歲,平均薪資每月合計約 4.2 萬,最高級距約 7.1 萬,差了快 3 萬,全部來自勞退專戶
- 自己再自提 6%(最多每月 9,000 元),勞退專戶大約會變成兩倍
套用自己的數字:勞保年金速查表
上面的範例都是「做滿 40 年」,但每個人的年資和薪水都不一樣。勞保年金只看兩個數字,找到自己的那一格,就是 65 歲開始每個月大約能領的金額:
- 平均月投保薪資:勞保投保薪資最高的 60 個月平均(2026 年最低一級 29,500 元,最高 45,800 元)
- 勞保年資:所有保過勞保的年數加起來,換過工作也會合併計算
| 平均月投保薪資 | 15 年 | 20 年 | 25 年 | 30 年 | 35 年 | 40 年 |
|---|---|---|---|---|---|---|
| 29,500 元(最低) | 6,859 | 9,145 | 11,431 | 13,718 | 16,004 | 18,290 |
| 36,300 元 | 8,440 | 11,253 | 14,066 | 16,880 | 19,693 | 22,506 |
| 45,800 元(最高) | 10,648 | 14,198 | 17,748 | 21,297 | 24,846 | 28,396 |
(單位:元/月。用 A、B 兩式取高的計算;60 歲提前領要再乘 0.8,70 歲延後領乘 1.2)
勞退就沒辦法用一張表查,因為每個人專戶裡的錢差很多。最快的方法是直接上勞保局查自己的專戶餘額,下一篇會教你怎麼用手機查。
沒有勞保的家人呢? 如果另一半是家庭主婦(夫),一直保國民年金,以年資 25 年來算,65 歲每月大約 7,478 元(21,103 × 25 × 0.65% + 4,049);年資 40 年大約 10,974 元。
⚠️ 速查表是用目前的公式和投保薪資簡化計算,沒有考慮年資不足一年、物價調整和未來修法。實際金額以勞保局核定為準,勞保局網站也有老年年金試算可以用。
實際上,大家領多少?
上面是「做滿 40 年、沒有中斷」的理想狀況。看看勞保局的實際統計,就知道大部分人其實領得更少:
- 勞保老年年金:2025 年底約 201.5 萬人在領,平均每月約 19,312 元,平均投保年資約 30 年,平均 61.5 歲開始領;超過一半的人每月領不到 2 萬元
- 勞退:選月領的人,平均每月大約 6,000 多元;選一次領的人,平均大約 48 萬元
差距主要是因為:投保年資沒有那麼長、剛出社會時薪水比較低、中間換過工作或離職過、不少人 60 歲就提前領。
勞退月領是用「65 歲起領 20 年、年利率 2%」粗估,實際由勞保局依平均餘命和利率計算。想知道自己的數字,最準的是用勞保局的試算。
五、結論:這些錢夠用嗎?先查清楚自己的
用平均薪資、做滿 40 年來算,勞保加勞退一個月大約 3.5 萬~4.2 萬,而且 84 歲以後只剩勞保年金。實際上,勞保年金的平均每月只有 1.9 萬左右,中間換過工作、離職過,或薪水沒那麼高,金額還會再少一截。退休後如果還要付房貸、出國旅遊,或照顧家裡的長輩,其實很緊。
所以這些制度給的錢,比較像是退休生活的「基本盤」,剩下的還是要靠自己準備。
不過在規劃之前,最重要的一步是:先查清楚自己到底能領多少。勞保年資累積了幾年、投保薪資多少、勞退專戶裡現在有多少錢,這些都可以上勞保局查到,用手機幾分鐘就能看。
下一篇,我們會一步一步教你用手機查自己的勞退專戶和勞保年資,再用勞保局的試算功能,算出你自己的數字。
常見問題
Q:勞保年金和勞退,可以同時領嗎?
可以。這是兩個不同的制度,符合條件就兩筆都能領,不用二選一。
差別在請領條件:
- 勞保年金:要到請領年齡(2026 年起 65 歲),而且已經離職、退保
- 勞退新制:年滿 60 歲就能申請,還在上班也可以領
所以有人 60 歲還在工作,就先領勞退,等 65 歲離職再領勞保年金。
Q:換過工作、中間離職,年資會不見嗎?
大部分不會,但要分開看:
- 勞保:退保後原本的年資會保留,以後再加保,不管中間停多久,年資都會合併計算。但中間沒加保的那段時間不能事後補繳,不算年資
- 勞退新制:錢存在自己的個人專戶,跟著人走,換幾次工作都不會不見
- 勞退舊制:比較要注意。舊制年資是跟著「同一家公司」,如果還沒達到退休條件就自己離職,舊制年資通常就沒了;被資遣的話,可以領資遣費
⚠️ 中間有一段沒工作、沒有勞保的人,可以注意是不是要加入國民年金或職業工會勞保,避免保障中斷。實際情況請洽勞保局。
Q:退休金要繳稅嗎?
大部分人都不用,但兩筆不一樣:
- 勞保老年給付:屬於勞工保險的保險給付,依所得稅法第 4 條免納所得稅,不管月領或一次領都一樣
- 勞退(新制、舊制):屬於「退職所得」,有定額免稅額度。2026 年(115 年)領取的金額:
| 領法 | 免稅額度 | 超過的部分 |
|---|---|---|
| 一次領 | 206,000 元 × 退職服務年資以下,全部免稅 | 206,000~414,000 元 × 年資之間的部分,一半算所得;超過 414,000 元 × 年資的部分,全部算所得 |
| 月領(分期領) | 一年領的總額減掉 894,000 元 | 減完之後的餘額才算所得 |
用前面的範例算:平均薪資、年資 40 年的人,勞退一次領約 268 萬,免稅額度是 206,000 × 40 = 824 萬,完全不用繳稅;月領一年約 16 萬,也遠低於 89.4 萬。就算是最高級距一次領約 833 萬,也只有超過 824 萬的大約 9 萬元,要一半算進所得。
⚠️ 免稅額度會隨物價調整,以上是財政部公告 115 年(2026 年)領取適用的金額。實際申報請以國稅局最新公告為準。
Q:如果過世了,家人可以領什麼?
勞保和勞退都有保障家人的設計。領勞保老年年金的期間過世,符合條件的遺屬可以二選一:
- 遺屬年金:大約是原本年金的一半,最少 3,000 元;同一順序的遺屬有 2 人以上,每多 1 人加發 25%,最多加 50%
- 老年差額金:當初如果選一次領可以拿到的金額,扣掉已經領的年金,還有剩的話一次領回
另外,實際支付喪葬費的人,可以向勞保局申請喪葬津貼。
- 勞退:個人專戶裡沒領完的錢,由遺屬或指定請領人領回。月領期間過世的話,剩下的餘額也是由家人領
⚠️ 家人要記得在過世後 30 天內通知勞保局,避免溢領被追回;勞退專戶的錢要在 10 年內申請,超過就領不到了。勞保局統計,已經有超過 2 萬個帳戶因為超過期限而無法領取。遺屬資格和順序請以勞保局說明為準。
資料來源(查核日期:2026-11-06)
- 勞動部、勞保局:勞保老年年金 115 年起法定請領年齡 65 歲、老年年金計算方式
- 勞動部:115 年勞保、勞退投保薪資(提繳工資)分級表修正
- 勞動部:勞工退休金條例施行細則修正(115 年 3 月 25 日)
- 衛生福利部:國民年金月投保金額 115 年起調整為 21,103 元;國民年金法修正草案
- 農業部:老年農民福利津貼;衛生福利部:中低收入老人生活津貼、長照 2.0
- 勞動基金運用局:勞動基金收益率
- 財政部:115 年領取退職所得定額免稅金額(114 年 11 月 27 日公告);所得稅法第 4 條
- 行政院主計總處:114 年(2025 年)薪資統計,平均經常性薪資 47,884 元
- 勞保局統計(媒體報導):2025 年勞保老年年金平均給付 19,312 元;勞退月領、一次領平均金額
本文整理的是一般規定和簡化試算,僅供參考,不構成投資或法律建議。實際能領多少,以勞保局核定為準,有疑問可以打勞保局電話 02-2396-1266 詢問。